
报告分享 | 《中国电力行业清洁低碳转型十年回顾与展望》
过去十余年间,我国空气质量改善取得了历史性成就。全国总体和重点区域空气质量大幅改善,同时产生了显著的协同降碳效益。电力行业作为减污降碳的主力军,在其中持续发挥着关键作用。在我国于2013年起先后实施的三个清洁空气行动计划【《大气污染防治行动计划》(2013-2017)、《打赢蓝天保卫战三年行动计划》(2018-2020)和《空气质量持续改善行动计划》(2023-2025)】中,能源电力均是重点领域。
中国电力企业联合会的数据显示,截至2025年底,全国风电和太阳能发电装机达到18.4亿千瓦,装机容量占比首次超过火电,且已成为新增用电量的主体。此外,截至今年7月底,光伏发电装机容量首次超过煤电,成为我国装机规模最大的电源品类。
电力结构朝着更加清洁低碳的方向发展,
关乎清洁空气行动的进展与成效——
2013年以来,全国火电装机量和发电量呈总体上升趋势,火电大气污染物排放量却大幅下降,对此有哪些政策措施起到了积极推动作用?
风电、光伏发电持续扩容,同时成为新增发电装机和新增发电量的主体,通过结构调整从源头推进减排的背后,主要动力何在?
回顾电力清洁化、低碳化发展历程与主要成就,哪些实践经验可为“十五五”及下一阶段的清洁低碳转型提供科学参考?
带着上述问题,亚洲清洁空气中心编制了报告《中国电力行业清洁低碳转型十年回顾与展望》(点击查看报告),覆盖时间范围为2014-2024年,也即“四个革命、一个合作”能源安全新战略提出后的关键十年。报告聚焦中国电力行业清洁低碳转型的发展历程、主要成就和重要经验,旨在为加快构建新型电力系统,以及电力行业持续支撑空气质量改善提供助力。
在此,分享报告主要结论如下:
不断升级的排放限值和完善的技术标准体系是火电污染物大幅减排的关键
2014-2024年,在火电装机量和发电量双双增加的基础上,火电大气污染物排放量大幅下降。相比2014年,2024年全国火电烟尘(PM)、二氧化硫(SO2)排放总量均下降90%以上,氮氧化物(NOx)下降接近90%,排放绩效(单位千瓦时排放量)相应全部下降90%以上。
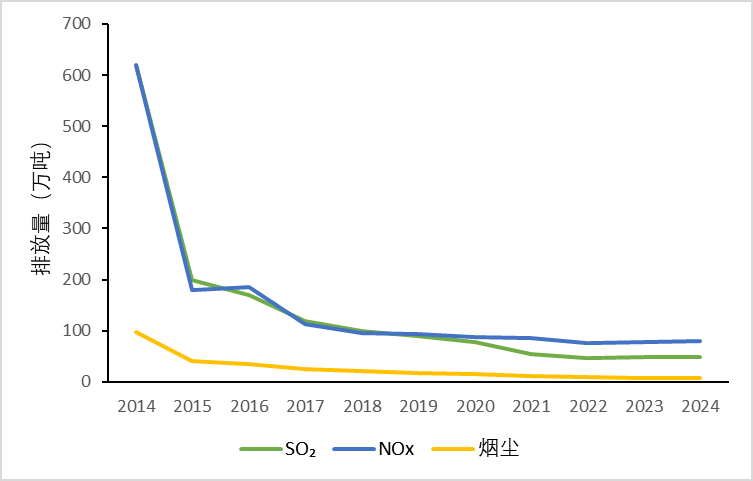
2014-2024年全国火电大气污染物排放量
数据来源:中国电力企业联合会
从行动经验来看,标准体系建设是保障,技术有序升级是支撑,我国建立了一整套完善的技术标准体系,覆盖排放标准、技术路线、工程规范、环境监测以及运行管理的全流程,在火电减排中发挥了关键作用。
2015年起,我国在燃煤电厂全面推行“超低排放”,这是煤电实现清洁化的核心措施。根据煤电机组超低排放要求——在基准含氧量6%条件下,PM、SO2、NOx的排放浓度分别不高于10、35和50毫克/立方米,成为全球最严水平,其中 SO2和NOx的排放限值分别是欧盟限值的1/5和1/3。“十四五”期间,全国95%以上煤电机组已完成超低排放改造,推动中国建成了世界最大的超低排放火电厂群和清洁煤电供应体系。
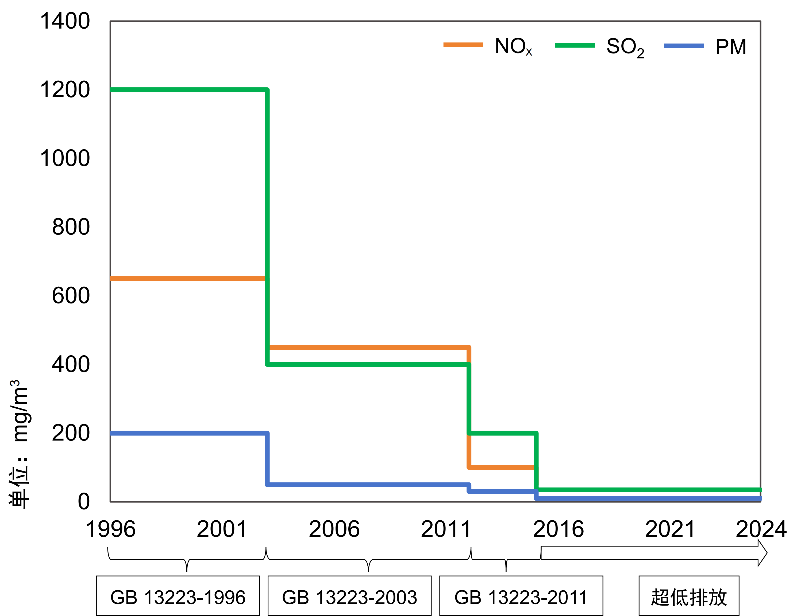
中国煤电大气污染物排放限值变化
数据来源:生态环境部
值得一提的是,环保电价作为一项重要制度创新,在火电大气污染物排放控制过程中起到了关键作用。从脱硫、脱硝、除尘电价到超低排放电价政策的实施,有力保障了治污设施高效运转、推动了技术水平不断提高,并通过激励手段持续调动企业主动开展环保的积极性,从而有效促进减排。
在此基础上,燃煤机组的升级改造持续推进,包括“三改联动”(节能降耗改造、灵活性改造、供热改造)、低碳化改造等重点工程。截至2024年底,“三改联动”合计改造规模已超7.4亿千瓦。得益于持续的节能降耗改造,全国6000千瓦及以上火电厂供电标准煤耗由2014年的318克/千瓦时降至2024年的302.4克/千瓦时,相当于每供1千瓦时电较10年前少消耗约15克标准煤,火电碳排放强度也随之下降。
但要注意到,在取得显著成效的同时,火电清洁低碳转型进程中出现了新挑战。随着煤电功能定位转变,机组高效运行条件发生了变化,大气污染物排放量和供电标准煤耗在2023和2024年罕见地连续两年不降反升,对火电行业转型提出了更高要求。
多维合力协同推进中国构建起全球最大、发展最快的可再生能源体系
从源头加强防控、促进能源转型是持续推动空气质量改善与二氧化碳减排的治本之策。在电力行业,新能源是保障能源安全的新支点、推动能源转型的主力军。
过去十年余年间,风电、光伏发电实现跃升式发展,助力中国构建起全球最大、发展最快的可再生能源体系,并建成全球最大、最完整的新能源产业链。截至2024年底,风电和太阳能发电合计装机量相比2014年增加了1000%以上,装机规模超过14亿千瓦,不仅首次超过煤电装机,更是提前六年完成我国于2020年在气候雄心峰会上宣布的“2030 年风电、太阳能发电总装机容量将达到12亿千瓦以上”的承诺。新能源发电装机正由增量主体逐步转变为存量主体,从根本上带动电源结构持续优化。
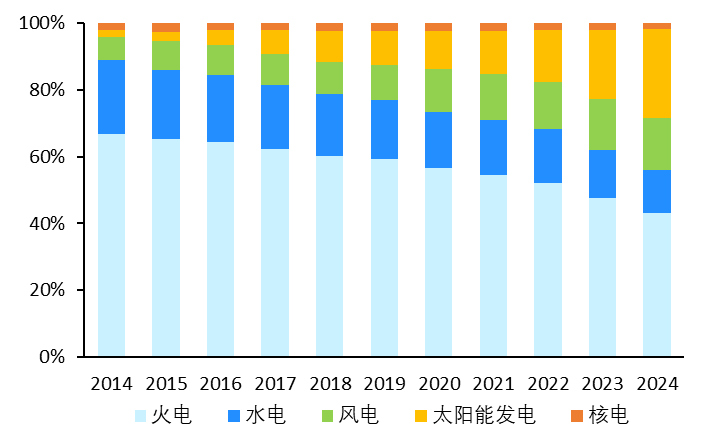
2014-2024年全国发电装机容量结构变化
数据来源:中国电力企业联合会
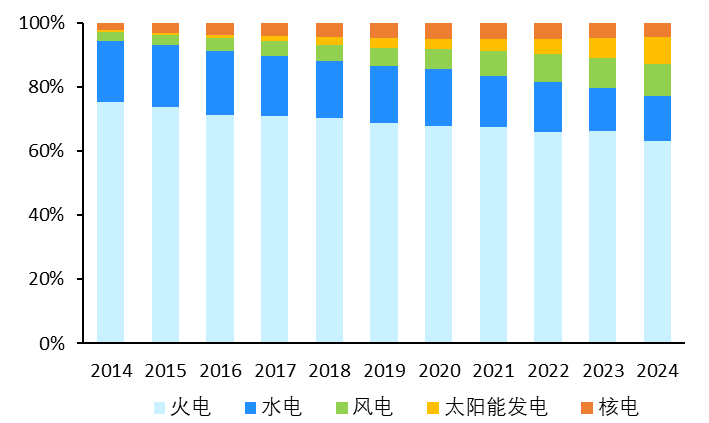
2014-2024年全国发电量结构变化
数据来源:中国电力企业联合会
显著成就源自多维合力的推进——科学政策是引领,因地制宜是关键,科技创新是动力,多元支持是保障。
可再生能源政策体系逐步完善,形成了包括法律法规、战略规划、产业政策、标准体系、监督管理等在内的“四梁八柱”。在此期间,产业政策及标准并非一成不变,而是充分考虑阶段性目标与发展实际,兼具适度超前和动态调整,在持续优化中匹配不同发展阶段的需求。其中一个重要标志是可再生能源上网电价的变化,从产业发展初期靠补贴扶持,到补贴逐步退坡、逐年调整标杆电价,再到推动风光通过竞争性配置逐步进入平价发展阶段,最终全面参与市场竞争,相对应的价格政策引导贯穿始终。电价依据风光技术升级、成本下降、规模演进等实际情况动态调整,推动行业逐步实现市场化定价。
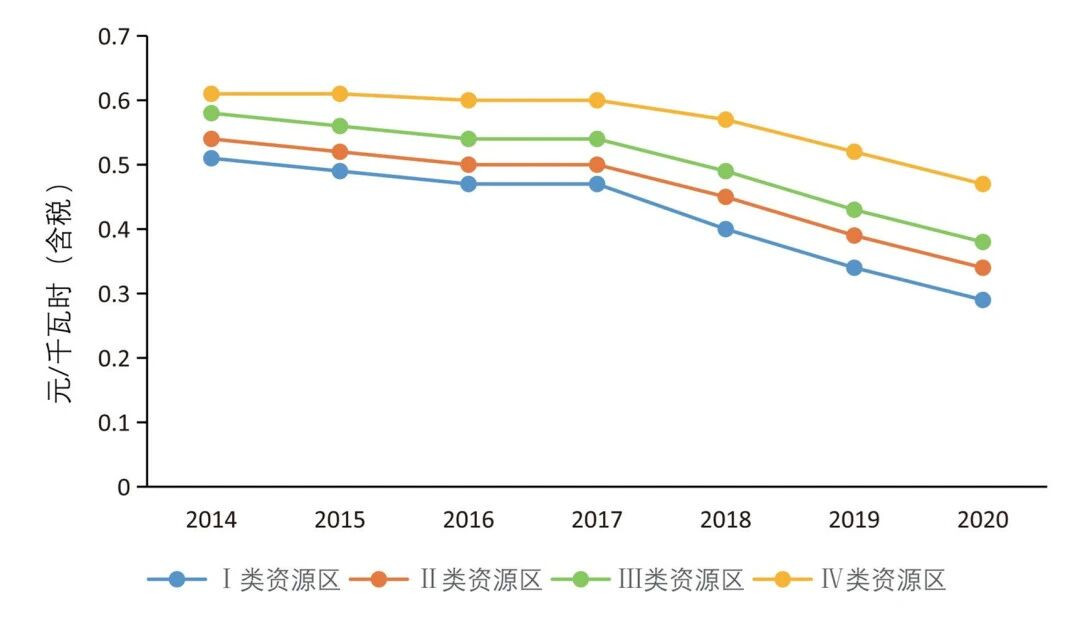
2014-2020年陆上风电上网电价政策演变
数据来源:国家能源局
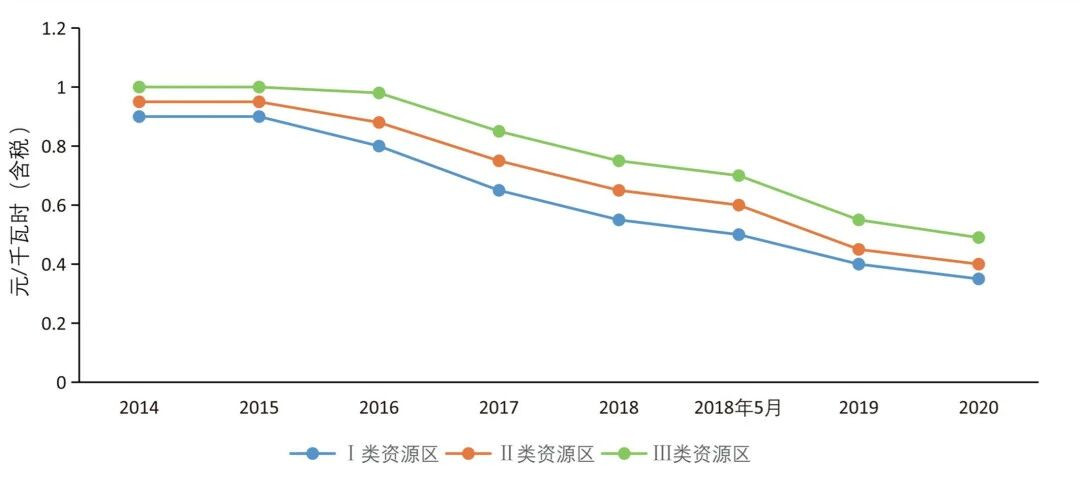
2014-2020年集中式光伏上网电价政策演变
数据来源:国家能源局
新能源项目开发建设走向多元化,较发展初期更加注重因地制宜。风电开发走向大型基地与分散式并举,光伏发电兼顾大基地建设与分布式开发。项目布局由资源富集地向负荷集中地推进,陆上与海上协同、“水风光”多能互补,并结合空间资源、输电通道等因素通盘考量,使得可再生能源开发利用格局日益优化。
坚持走技术创新之路,为新能源发展提供了源源不断的动力。目前,我国已拥有全球最完整、最先进的风电和光伏发电产业链,新能源发电技术、设备研发设计水平、集成制造体系等均全球领先。得益于技术迭代升级、产业链条逐步完善,新能源发电成本实现快速降低。
实现高效消纳是新能源高质量发展的关键。通过保障最低利用小时数、绿电绿证机制等政策行动,以及特高压强力加持、电网有序改造升级、增强电力系统灵活调节能力等措施,新能源消纳利用水平稳步提升。下一步,新能源作为绿色电力的环境价值有待实现更合理的体现。
加速构建新型电力系统是实现电力清洁低碳的核心路径
作为新型能源体系的核心组成部分,加快推进新型电力系统建设是电力行业迈向清洁低碳未来的核心路径。
在此引导下,我国明确了煤电与可再生能源电力的功能定位及发展方向。煤电作为电力安全保障的压舱石,将由主体电源逐步转向支撑性和调节性电源并重。在加速清洁低碳转型的同时,灵活高效调节是核心,提升深度调峰、快速变负荷等能力是下一阶段的主线任务。新能源将由装机量和发电量的增量主体逐步变为主体电源,加强高效开发利用体系建设是重中之重,需重点关注大规模高比例新能源外送、新能源系统友好性能提升、全面提升新能源消费水平等任务。
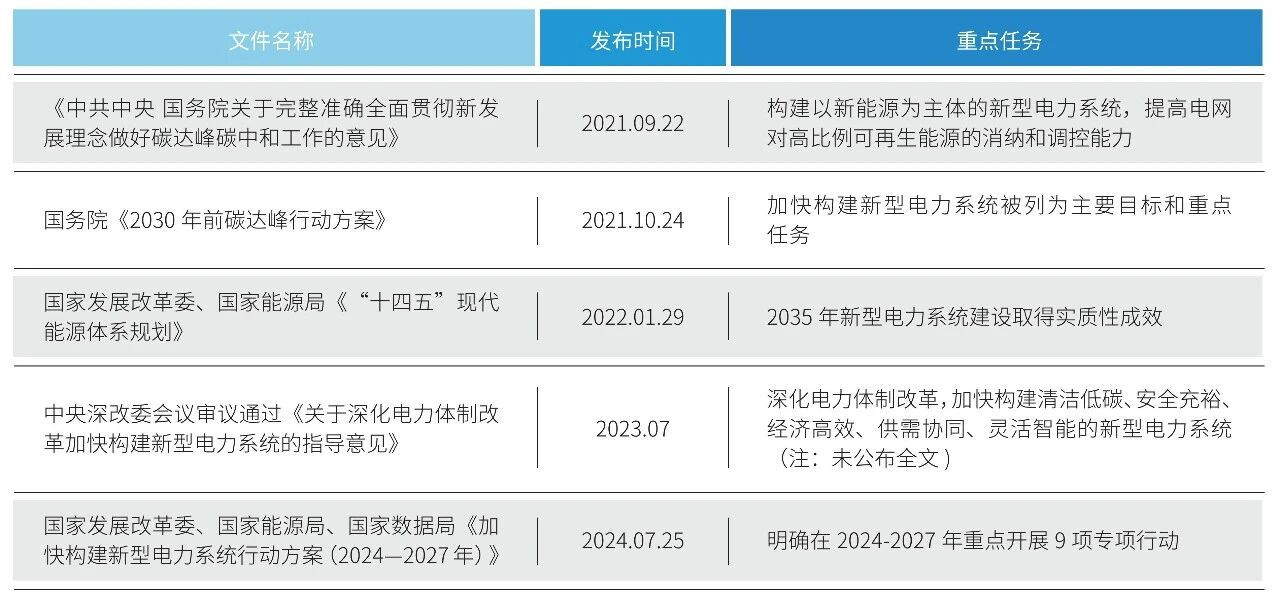
国家级政策文件对新型电力系统提出的重点要求
建设新型电力系统是一项复杂而艰巨的工程,相比传统电力系统,结构形态、运行控制、管理方式等均将发生根本性变革,“源网荷储”各环节相应也面临着新任务、新挑战。
在电源侧,截至2024年底,风光新增发电量占新增总发电量已达到58.1%,但要成为发电量的主体仍有较长的路要走,进一步增强可靠出力水平及系统适配性至关重要。经过全方位升级的新一代煤电在新型电力系统中不可或缺,在此基础上如何实现不同电源的协同调度、优化运行也是关键。
在电网侧,源随荷动的传统方式面临冲击,电网运行调度随之迎来诸多考验。特别是面对海量新能源陆续并网,电网能否在可靠运行的情况下“接得进、控得住、带得动”是一大难题,主干电网和配电网作为重要基础、智能微电网作为有益补充均需实现高质量发展并充分协同。
在负荷侧,用户主动响应是新型电力系统区别于传统的一大特征。为实现电力用户“角色身份”的转变,当前亟待提升需求侧响应能力,破解用户侧资源开发程度不足、市场运营体系不够健全、需求响应激励机制不完善等问题。
在储能侧,新型储能作为支撑新型电力系统安全稳定运行的关键技术,虽已实现“量质齐升”且前景广阔,部分储能技术却仍受制于经济性等因素,有待进一步实现大规模商业化应用,储能应用场景及其更多元价值也待持续挖掘。
简而言之,构建新型电力系统既需要理论体系的支持、政策体系的引导,也离不开技术集成创新、产业交叉协同,如此才能实现“源网荷储”的统筹推进乃至融合重构。
整理:朱妍
审核:张伟豪
排版:徐皛
图源:《中国电力行业清洁低碳转型十年回顾与展望》

-
关注我们
-
-
 微信
-

-
 微博
-